Domain arbeitenaufmallorca.de kaufen?
Wir ziehen mit dem Projekt
arbeitenaufmallorca.de um.
Sind Sie am Kauf der Domain
arbeitenaufmallorca.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain arbeitenaufmallorca.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
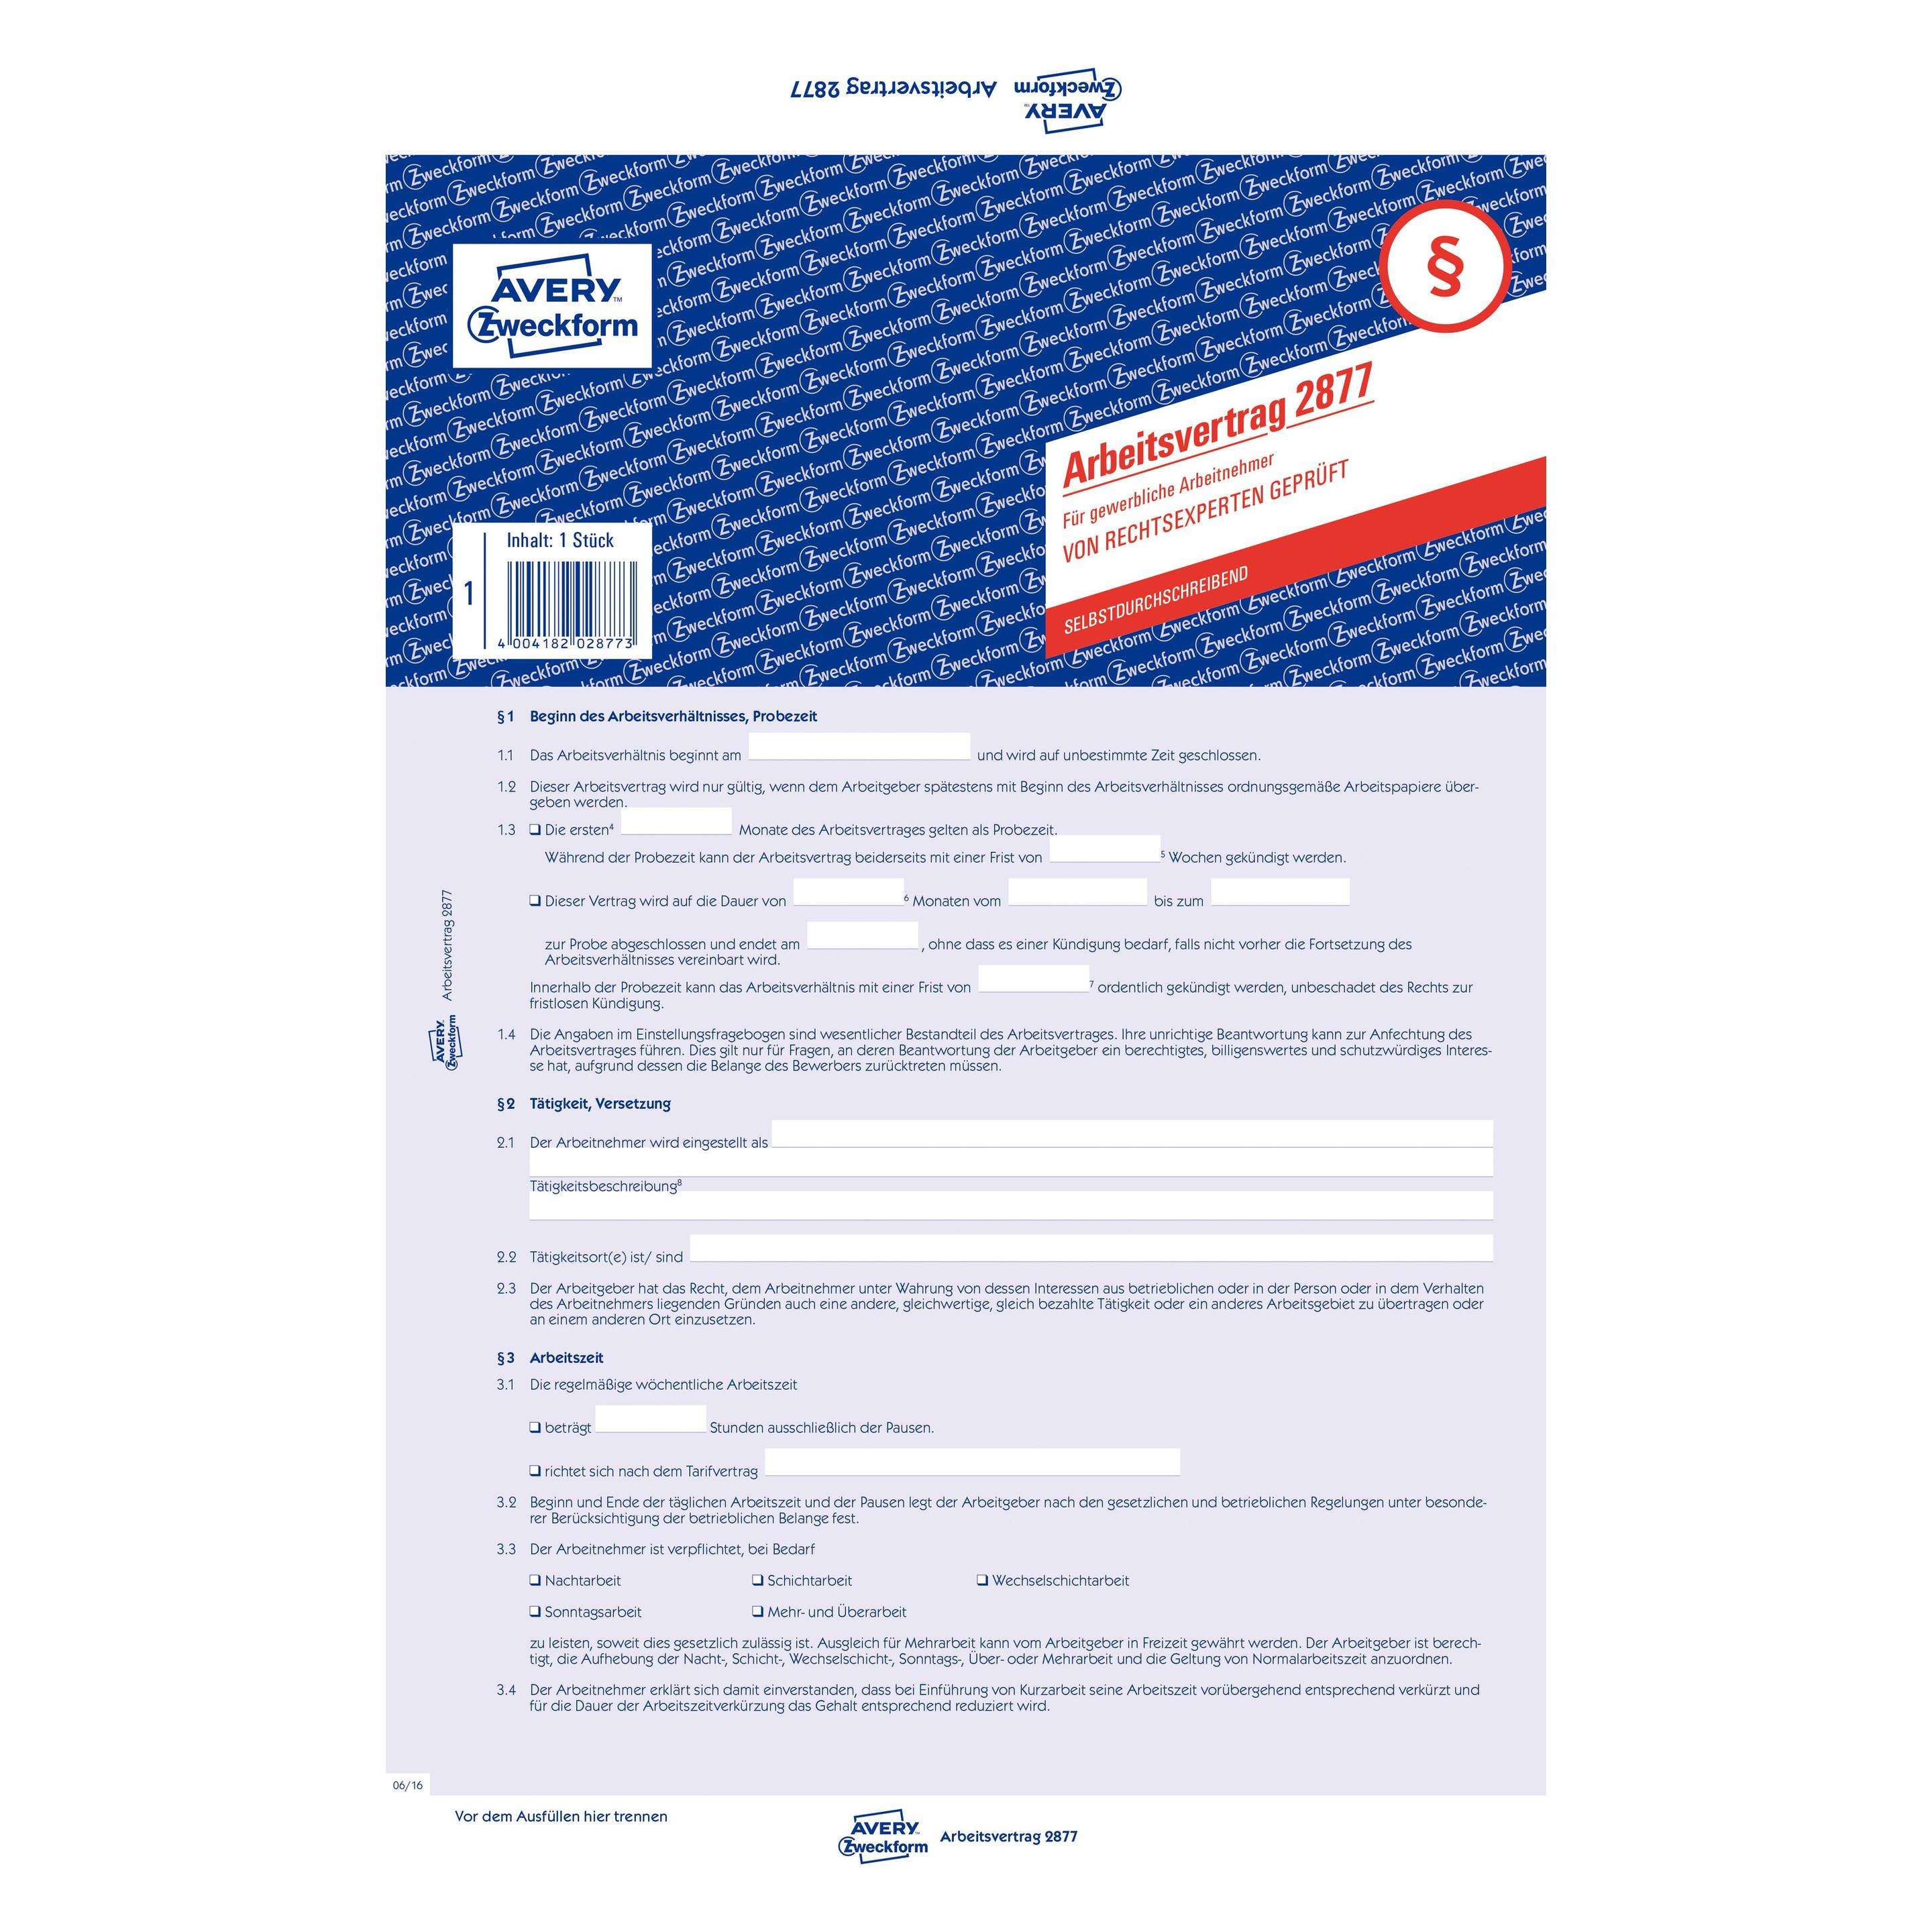
Roth, Formular, ArbeitsvertragDer Arbeitsvertrag von Roth ist ein professionelles Formular, das speziell für gewerbliche Arbeitnehmer konzipiert wurde. Mit einem Format von DIN A4 bietet dieses Dokument ausreichend Platz für alle erforderlichen Informationen und Vereinbarungen. Hergestellt aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm, gewährleistet es eine angenehme Haptik und eine ansprechende Optik. Der Arbeitsvertrag ist für verschiedene Beschriftungsarten geeignet, darunter Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Die beidseitige Bedruckbarkeit sorgt dafür, dass alle relevanten Informationen effizient genutzt werden können, während die standardisierte Grösse von 210 x 297 mm eine einfache Ablage und Archivierung ermöglicht. - Hergestellt aus hochwertigem Naturpapier mit 80 g/qm - Geeignet für verschiedene Beschriftungsarten - Beidseitig bedruckbar für optimale Nutzung.121,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der ArbeitsvertragDer Arbeitsvertrag , Handbuch der Vertragsgestaltung , Warnleuchten > Zusatzbeleuchtung , Auflage: 6. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202008, Produktform: Leinen, Redaktion: Preis, Ulrich, Auflage: 20006, Auflage/Ausgabe: 6. neu bearbeitete Auflage 2020, Keyword: Arbeitsverträge; Arbeitsrecht; Abwicklungsvertrag; Arbeitnehmerüberlassung; Arbeitsaufnahme; Arbeitsentgelt; Arbeitsverhältnis; Arbeitszeit; Aufhebungsvertrag; Aufwendungsersatz; Ausbildung; Auslandstätigkeit; Befristung; Boni; Dienstreise; Dienstwagen; Direktionsrecht; Entgelt; Entgeltfortzahlung; Entgeltumwandlung; Freistellung; Gehalt; Gestaltung; Internet; Kündigung; Lohn; Lohnpfändung; Mehrarbeit; Muster; Personal; Personalabteilung; Sozialversicherung; Steuerrecht; Überlassung; Vergütung; Vertragsmuster; Zielvereinbarung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand, Fachkategorie: Anwaltschaft, Anwälte~Arbeitsvertragsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXi, Seitenanzahl: 1901, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 63, Gewicht: 2145, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504420338 9783504420321 9783504420314 9783504420307 9783504420055, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Konflikt zwischen Arbeitsbedingungen und Gehalt in Alten- und Pflegeheimeinrichtungen, Taschenbuch von Viktoria Kunst, GRIN, 978-3-668-96057-2Der Konflikt Zwischen Arbeitsbedingungen Und Gehalt In Alten- Und Pflegeheimeinrichtungen, Taschenbuch Von Viktoria Kunst, Grin, 978-3-668-96057-2, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Vertragsstrafenregelungen im Arbeitsvertrag. Rechtsfolgen unwirksamer vorformulierter Arbeitsbedingungen, Taschenbuch von Ronny Hellesch, GRIN,Vertragsstrafenregelungen Im Arbeitsvertrag. Rechtsfolgen Unwirksamer Vorformulierter Arbeitsbedingungen, Taschenbuch Von Ronny Hellesch, Grin, 978-3-668-02435-9, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roth, Formular, ArbeitsvertragDer Arbeitsvertrag von Roth ist ein professionelles Formular, das speziell für gewerbliche Arbeitnehmer konzipiert wurde. Mit einem Format von DIN A4 bietet dieses Dokument ausreichend Platz für alle erforderlichen Informationen und Vereinbarungen. Hergestellt aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm, gewährleistet es eine angenehme Haptik und eine ansprechende Optik. Der Arbeitsvertrag ist für verschiedene Beschriftungsarten geeignet, darunter Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Die beidseitige Bedruckbarkeit sorgt dafür, dass alle relevanten Informationen effizient genutzt werden können, während die standardisierte Grösse von 210 x 297 mm eine einfache Ablage und Archivierung ermöglicht. - Hergestellt aus hochwertigem Naturpapier mit 80 g/qm - Geeignet für verschiedene Beschriftungsarten - Beidseitig bedruckbar für optimale Nutzung.121,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der ArbeitsvertragDer Arbeitsvertrag , Handbuch der Vertragsgestaltung , Warnleuchten > Zusatzbeleuchtung , Auflage: 6. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202008, Produktform: Leinen, Redaktion: Preis, Ulrich, Auflage: 20006, Auflage/Ausgabe: 6. neu bearbeitete Auflage 2020, Keyword: Arbeitsverträge; Arbeitsrecht; Abwicklungsvertrag; Arbeitnehmerüberlassung; Arbeitsaufnahme; Arbeitsentgelt; Arbeitsverhältnis; Arbeitszeit; Aufhebungsvertrag; Aufwendungsersatz; Ausbildung; Auslandstätigkeit; Befristung; Boni; Dienstreise; Dienstwagen; Direktionsrecht; Entgelt; Entgeltfortzahlung; Entgeltumwandlung; Freistellung; Gehalt; Gestaltung; Internet; Kündigung; Lohn; Lohnpfändung; Mehrarbeit; Muster; Personal; Personalabteilung; Sozialversicherung; Steuerrecht; Überlassung; Vergütung; Vertragsmuster; Zielvereinbarung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand, Fachkategorie: Anwaltschaft, Anwälte~Arbeitsvertragsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXi, Seitenanzahl: 1901, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 63, Gewicht: 2145, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504420338 9783504420321 9783504420314 9783504420307 9783504420055, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Der Konflikt zwischen Arbeitsbedingungen und Gehalt in Alten- und Pflegeheimeinrichtungen, Taschenbuch von Viktoria Kunst, GRIN, 978-3-668-96057-2Der Konflikt Zwischen Arbeitsbedingungen Und Gehalt In Alten- Und Pflegeheimeinrichtungen, Taschenbuch Von Viktoria Kunst, Grin, 978-3-668-96057-2, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Problemfeld Arbeitsvermittlung: Kausalanalyse vom SGB II zur empirischen Wirklichkeit der Arbeitsvermittlung, Taschenbuch von Joscha Klausmann, GRIN,Problemfeld Arbeitsvermittlung: Kausalanalyse Vom Sgb Ii Zur Empirischen Wirklichkeit Der Arbeitsvermittlung, Taschenbuch Von Joscha Klausmann, Grin, 978-3-656-16018-2, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.